


Rząd wraca do tematu podatku od nadzwyczajnych zysków firm paliwowych. Nowy projekt ustawy w tej sprawie przewiduje, że danina ma objąć działalność prowadzoną od marca do końca grudnia br. Podobnie jak w przypadku wcześniejszej wersji, wpływy do budżetu państwa oszacowano na 4 mld zł.
Projekt zakłada, że stawka nowej daniny wyniesie 60 proc. podstawy opodatkowania. Podstawą nie będzie jednak cały przychód przedsiębiorstwa, lecz nadwyżka osiągniętych przychodów ponad poziom, jaki firma uzyskałaby przy zastosowaniu określonej marży referencyjnej.
Podatnikami mają być przedsiębiorcy, którzy od 1 marca do 31 grudnia br. prowadzą w Polsce działalność polegającą na wytwarzaniu paliw ciekłych. Projekt obejmuje również firmy sprzedające na podstawie koncesji na obrót paliwami ciekłymi z zagranicą paliwa pochodzące z importu lub nabycia wewnątrzwspólnotowego.
Kluczowe znaczenie przy obliczaniu należności będzie miała indywidualna marża referencyjna. Ma ona bazować na wynikach osiągniętych przez konkretnego podatnika w 2025 roku, a więc przed okresem objętym nową daniną.
Poprzedni projekt został w lipcu skierowany przez prezydenta Karola Nawrockiego do Trybunału Konstytucyjnego w ramach kontroli prewencyjnej.
CPN wróci? Tusk apeluje do prezydenta
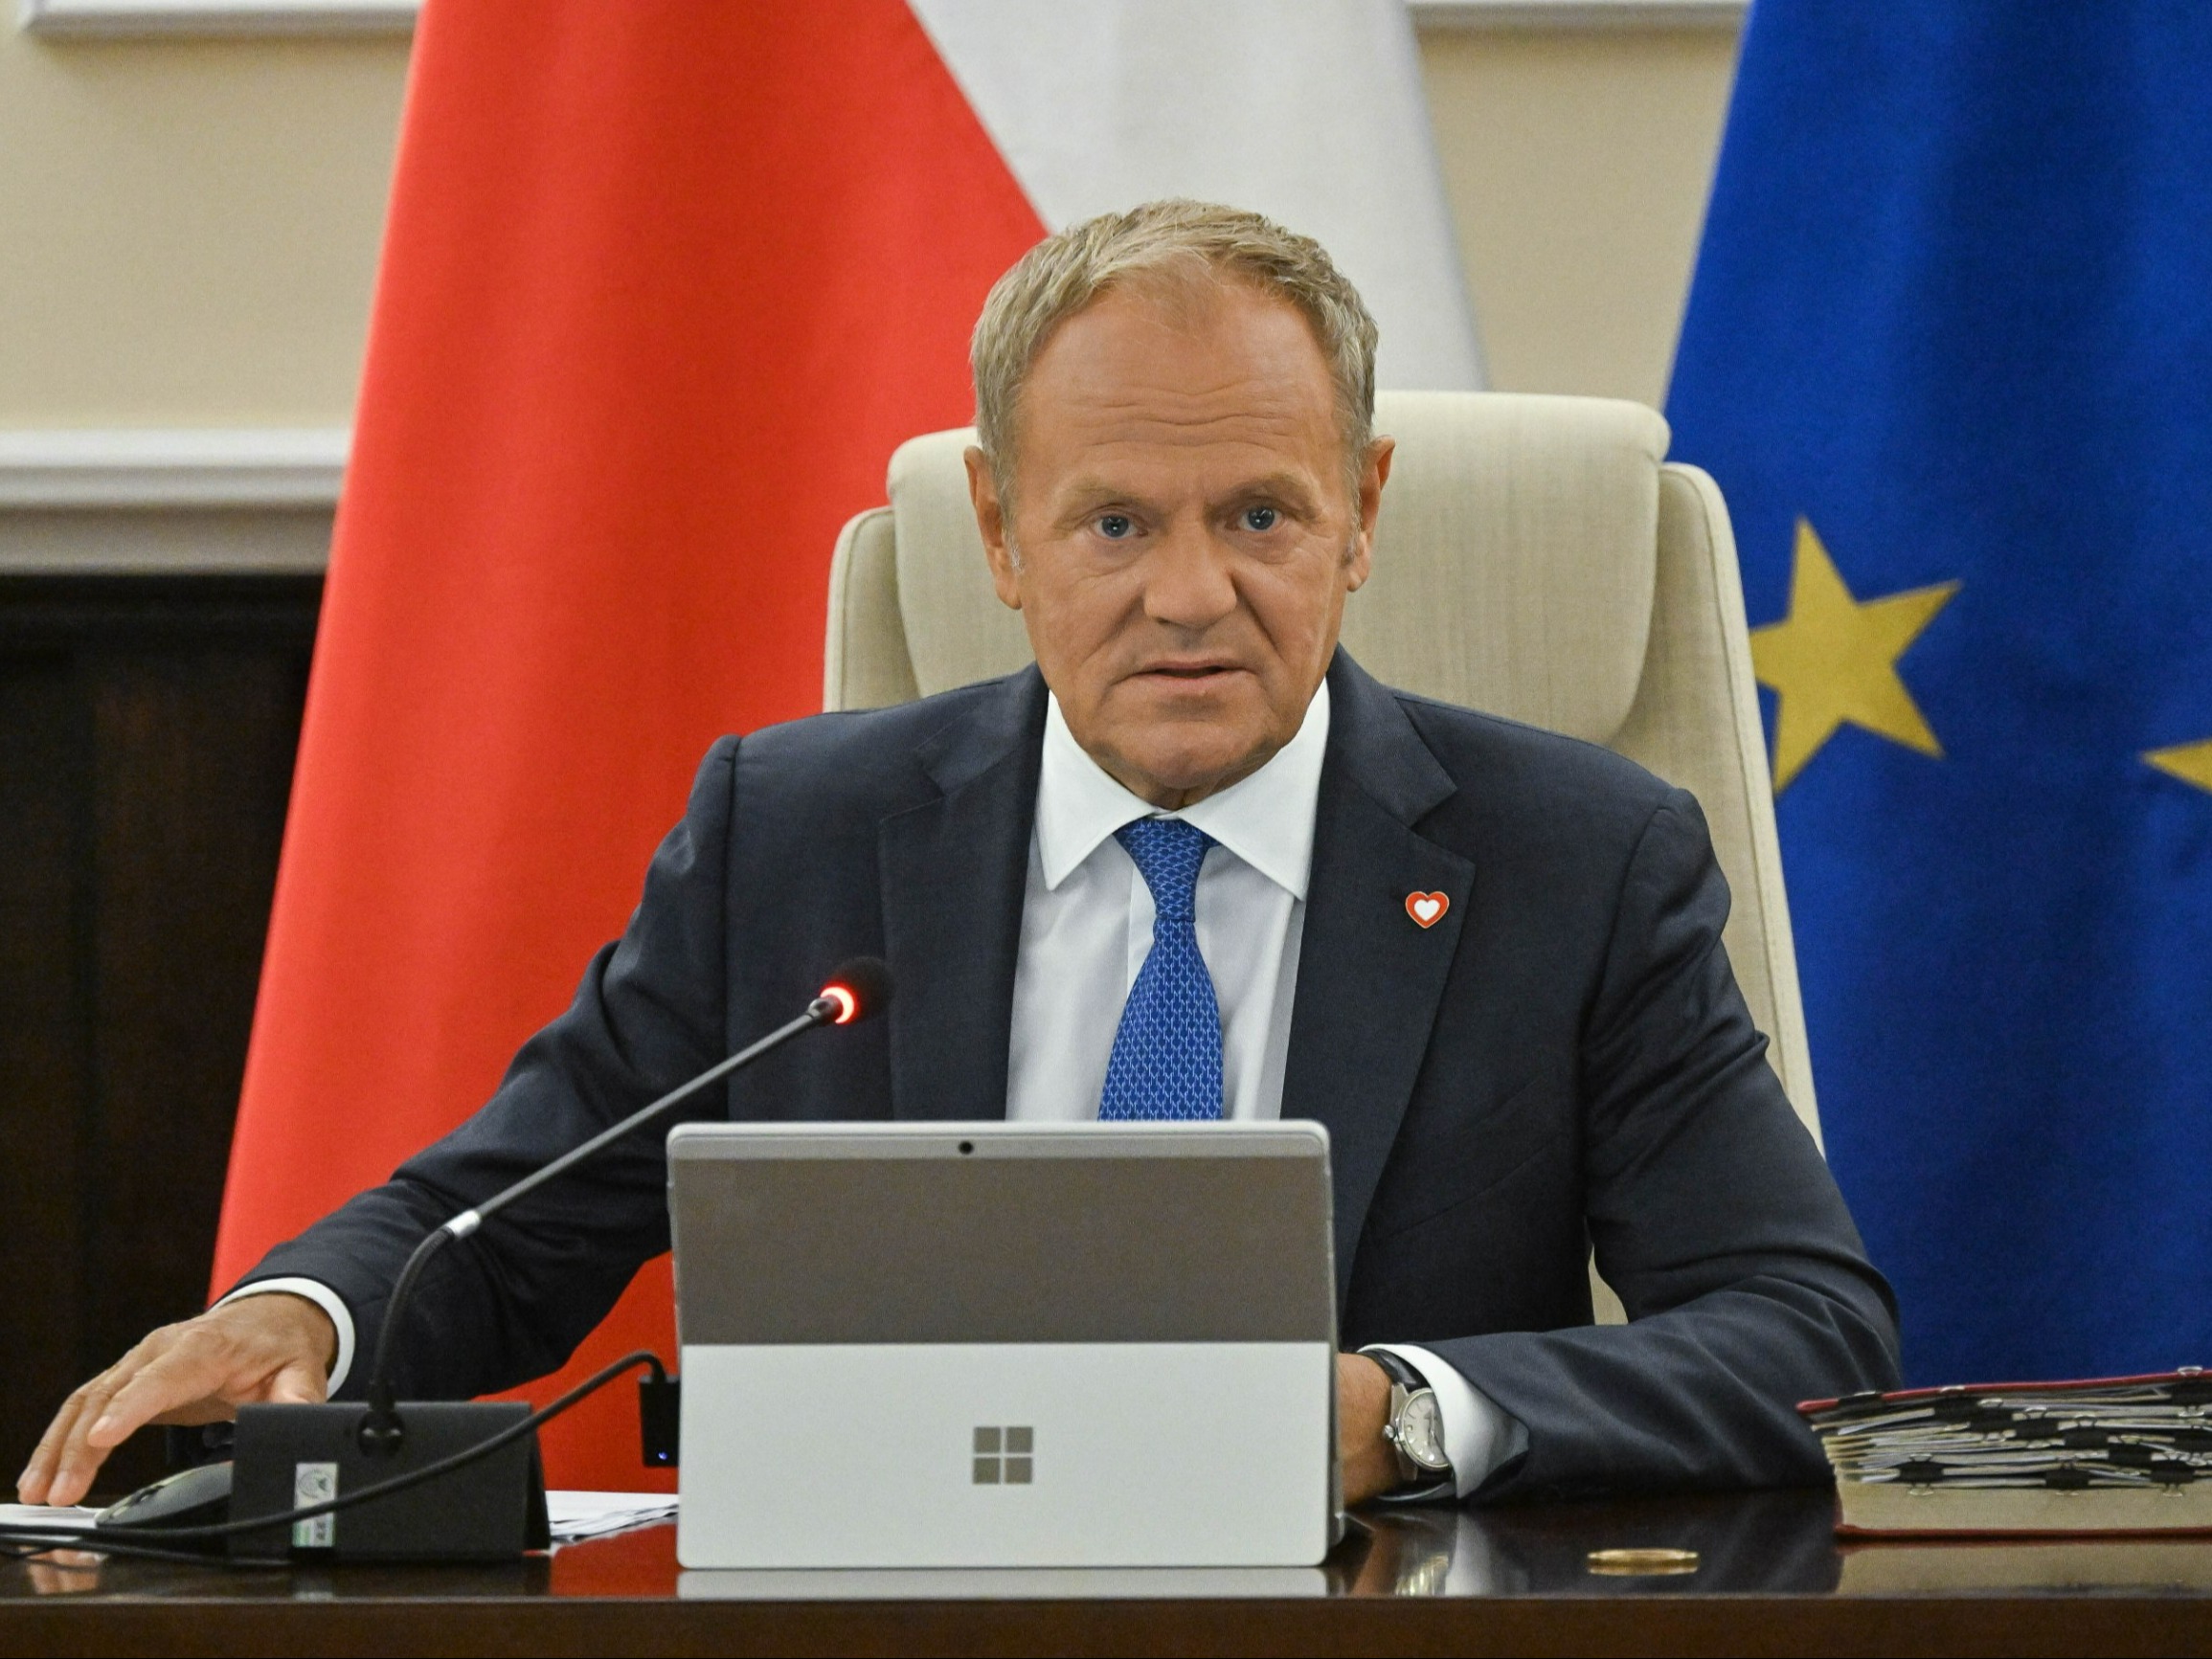
Podczas dzisiejszego posiedzenia rządu premier Donald Tusk apelował do prezydenta, aby podpisał nowy projekt. Szef rządu zadeklarował, że jeśli do tego dojdzie, to rząd będzie mógł ponownie reaktywować pakiet Ceny Paliwa Niżej (CPN).
– Mój gorący apel, panie prezydencie. Z powodu wojny na Bliskim Wschodzie, wojny wytoczonej przez Rosję i niezrozumiałej blokady pana prezydenta, my za chwilę będziemy mieli rzeczywiście rekordowe ceny (paliw-red.), takich o jakich nikt nie śnił w najgorszych snach. Gwarantuję, że jeśli prezydent wreszcie podpisze ponownie teraz złożoną ustawę o nadzwyczajnych zyskach, to natychmiast po tym podpisie zrealizujemy kolejny wariant CPN – powiedział premier.
Nowy projekt eliminuje podnoszony przez prezydenta problem działania daniny z mocą wsteczną. Jak wspomniano, opodatkowany ma być okres od 1 marca do 31 grudnia 2026 roku.